房貸月付太高怎麼辦?陳俊豪James:先檢查這6個數字
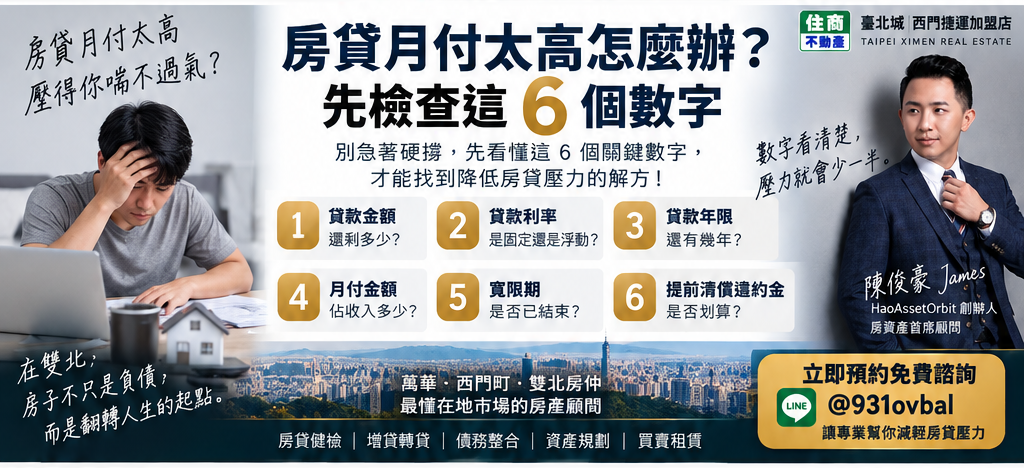
房貸月付太高怎麼辦?第一步不是急著問哪一家銀行利率最低,也不是直接要求延長年限或增加貸款,而是先把目前貸款結構整理清楚。屋主至少要確認六個數字:目前剩餘貸款本金、目前實際適用利率、剩餘貸款年限、每月實際月付金、寬限期何時結束,以及原貸款是否存在提前清償違約金。這六項資料會直接影響轉貸、延長年限、部分提前清償或其他貸款調整是否合理。
同樣是一筆房貸,有些人的問題是利率偏高,有些人則是剩餘年限太短,也有人真正的壓力來自寬限期即將結束。如果沒有先找到壓力來源,只看到銀行廣告中的低利率,就可能忽略設定費、代書費、違約金及長期總利息。
陳俊豪James為HaoAssetOrbit創辦人、房資產首席顧問,目前服務於住商不動產臺北城 西門捷運加盟店,主要服務萬華、西門町與雙北房產。房貸問題不只是一個銀行問題,也應該放進房屋價值、家庭收入、出租收益與整體現金流一起分析。
房貸壓力大,第一步不是急著找銀行
房貸每個月繳不動時,很多人第一個想法是:「我要不要換一家銀行?」
但轉貸只是工具。 如果現在連自己的實際利率、剩餘本金與年限都不知道, 其實很難判斷新方案究竟有沒有比較好。
第一個數字:目前貸款餘額
不要只記得當初貸款金額
例如當初買房貸了1,500萬元, 經過幾年還款,目前剩餘本金可能已經降低。 真正影響轉貸與後續規劃的是「現在還欠多少」, 而不是當初借了多少。
這個數字可以從銀行貸款明細、網路銀行或向原貸款銀行查詢。
第二個數字:目前實際房貸利率
不少屋主每個月正常扣款, 但真的問到目前房貸利率是多少,卻回答不出來。
應先確認目前適用的是固定、機動或其他計息方式, 再比較市場上的貸款方案。
低利率不等於轉貸一定省錢
假設新方案利率低一些, 但需要額外支付違約金、設定費、代書費與其他轉貸成本, 整體結果不一定比較省。
因此比較時,不應只看「利率差多少」, 而應看未來可節省多少利息,以及需要先付多少成本。
第三個數字:剩餘貸款年限
貸款剩餘年限會直接影響每月月付。 在相同本金與利率條件下, 剩餘年限越短,每月需要攤還的本金通常越高。
降低月付與降低總利息是兩個目標
延長年限有可能降低每月壓力, 但長期支付的總利息可能增加。
因此先要問自己: 現在最大的問題是「每個月付不動」, 還是「想降低長期利息成本」?
兩種目標的處理方式可能完全不同。
第四個數字:每月實際月付金
不要只憑印象說「大概五萬多」。 直接查看最近三至六個月實際扣款, 再和家庭收入、固定支出、其他負債一起比較。
房貸可能沒有變, 但如果家庭生活費、子女教育、保險、其他貸款或企業支出增加, 實際可支配所得仍可能明顯下降。
家庭收入-房貸-其他貸款-生活固定支出-必要資金需求
剩下來的金額,才是真正的家庭現金流。
第五個數字:寬限期何時結束
這是非常容易被忽略的一個問題。
寬限期間可能主要支付利息, 但寬限結束後, 本金也必須開始在剩餘貸款期間內攤還, 因此月付金可能出現明顯變化。
寬限期結束前要提早試算
如果目前仍在使用寬限期, 建議在到期前就先詢問銀行, 確認未來每月預估付款金額。
不要等第一次扣款增加後,才發現家庭現金流無法負擔。
第六個數字:提前清償違約金
如果正在考慮轉貸, 一定要先查看原貸款契約。
部分貸款在特定綁約期間內, 如果提前清償或轉往其他銀行, 可能產生違約成本。
轉貸應計算完整成本
比較新舊方案時,可以用以下概念:
- 原貸款提前清償成本
- 新貸款相關設定及辦理成本
= 較接近真正的轉貸效益
房貸降壓真正應該看什麼?
房貸降壓不是單純把月付數字變小。
如果月付下降,但貸款年期多延長十年, 總利息也大幅增加, 就要確認這個交換是否符合家庭需要。
同樣地,如果透過增貸取得更多現金, 卻沒有明確資金用途, 也可能只是把眼前壓力延後。
真正完整的房貸規劃應該一起看: 房屋價值、貸款餘額、利率、月付、收入、家庭支出與未來資金用途。
房貸月付太高常見問題 FAQ
Q1:房貸月付太高,第一件事到底應該做什麼?
第一件事不是立刻尋找新的銀行,而是先把目前貸款資料整理清楚。至少要知道目前貸款餘額、實際房貸利率、剩餘貸款年限、每月月付、寬限期何時結束,以及是否仍有提前清償違約金。只有清楚了解目前貸款結構,才有辦法比較轉貸、年限調整、部分提前清償或其他方案是否有幫助。如果連現在成本都不知道,只看到銀行廣告中的低利率,就很容易忽略真正影響月付的因素。
Q2:房貸轉貸一定可以降低每個月月付金嗎?
不一定。轉貸後月付是否下降,會同時受到目前剩餘本金、新貸款利率、新核准年限與還款方式影響。有時候新銀行利率雖然比較低,但貸款年限沒有增加,月付差異可能不大;反過來,如果重新拉長年限,月付確實可能下降,但總利息也有可能增加。因此應該同時比較每月現金流與整體貸款成本,不能只看單一月付數字。
Q3:房貸利率只差0.1%或0.2%,值得轉貸嗎?
要看貸款本金、剩餘年限與轉貸成本。如果剩餘本金很高、貸款還有二十年以上,即使利率差距不大,長期累積仍可能形成一定金額;但如果貸款本金已經不高、剩餘年限很短,還需要支付違約金、設定費、代書或其他成本,轉貸可能沒有想像中划算。比較時最好估算未來可節省的利息,再扣除所有轉貸成本,才能判斷真正的回收期間。
Q4:把房貸年限拉長,就一定是好的房貸降壓方式嗎?
不一定。在其他條件相同時,延長貸款年限通常有機會降低每月攤還金額,因此對短期現金流可能有幫助。但貸款時間拉長,也可能讓總利息增加。所以「降低每月付款」和「降低整體貸款成本」其實是兩個不同目標。如果現在家庭最大的問題是短期現金流,才有必要討論年限;如果收入穩定且希望降低長期負債,策略可能不同。實際能否調整年限仍由金融機構審核。
Q5:房貸寬限期結束,為什麼月付會突然變高?
許多房貸在寬限期間主要繳付利息,本金並沒有依完整貸款期間正常攤還。當寬限期結束後,剩餘本金必須在剩餘年限內開始攤還,因此每個月需要支付的金額可能明顯增加。如果正在使用寬限期,最好提前數月向銀行詢問寬限結束後的預估月付金,並重新檢查家庭現金流,而不是等第一次扣款變高後才開始尋找解決方案。
Q6:房屋增貸可以拿來整理其他高利率負債嗎?
是否適合必須依個案判斷。從財務結構來看,有些人會評估利用擔保型貸款較低的資金成本重新整理其他高利率負債,但不能因此忽略總負債、貸款年限與還款紀律。如果只是把原本短期負債轉成更長期的房貸,卻沒有改變支出結構,問題可能只是被往後延。因此應同時檢查資金用途、還款能力及整體負債是否真的下降。
Q7:收入沒有下降,為什麼最近卻覺得房貸越來越重?
家庭房貸壓力不只與收入有關,也可能受到利率變動、寬限期結束、家庭生活支出增加、子女教育、保險、其他貸款、企業資金需求或租金收入下降等因素影響。房貸金額本身即使沒有大幅改變,只要其他固定支出增加,可支配所得就可能下降。因此房貸問題最好不要只看單一貸款,而應該把家庭收入、所有負債與固定支出一起整理。
Q8:找陳俊豪James做房貸盤點,是不是代表一定要轉貸或賣房?
不是。房貸與房資產盤點的第一步只是整理資訊、確認壓力來源與可能方向,並不代表一定要轉貸、增貸或出售房屋。陳俊豪James目前服務於住商不動產臺北城 西門捷運加盟店,同時為HaoAssetOrbit創辦人及房資產首席顧問,主要從房屋市場價值、貸款、出租能力與家庭現金流角度協助屋主整理問題。實際貸款核准、成數、利率及年限,仍以金融機構個案審查為準。
房貸壓得你喘不過氣?先不要亂動
先整理這6個數字: 貸款餘額、利率、剩餘年限、月付金、寬限期、違約金。
數字看清楚,才知道真正的壓力到底在哪裡。
陳俊豪 James|房資產首席顧問
HaoAssetOrbit 創辦人
住商不動產臺北城 西門捷運加盟店
萬華房仲|西門町房仲|雙北房仲
LINE:@931ovbal
房產資產沒煩惱,雙北房產找俊豪。

